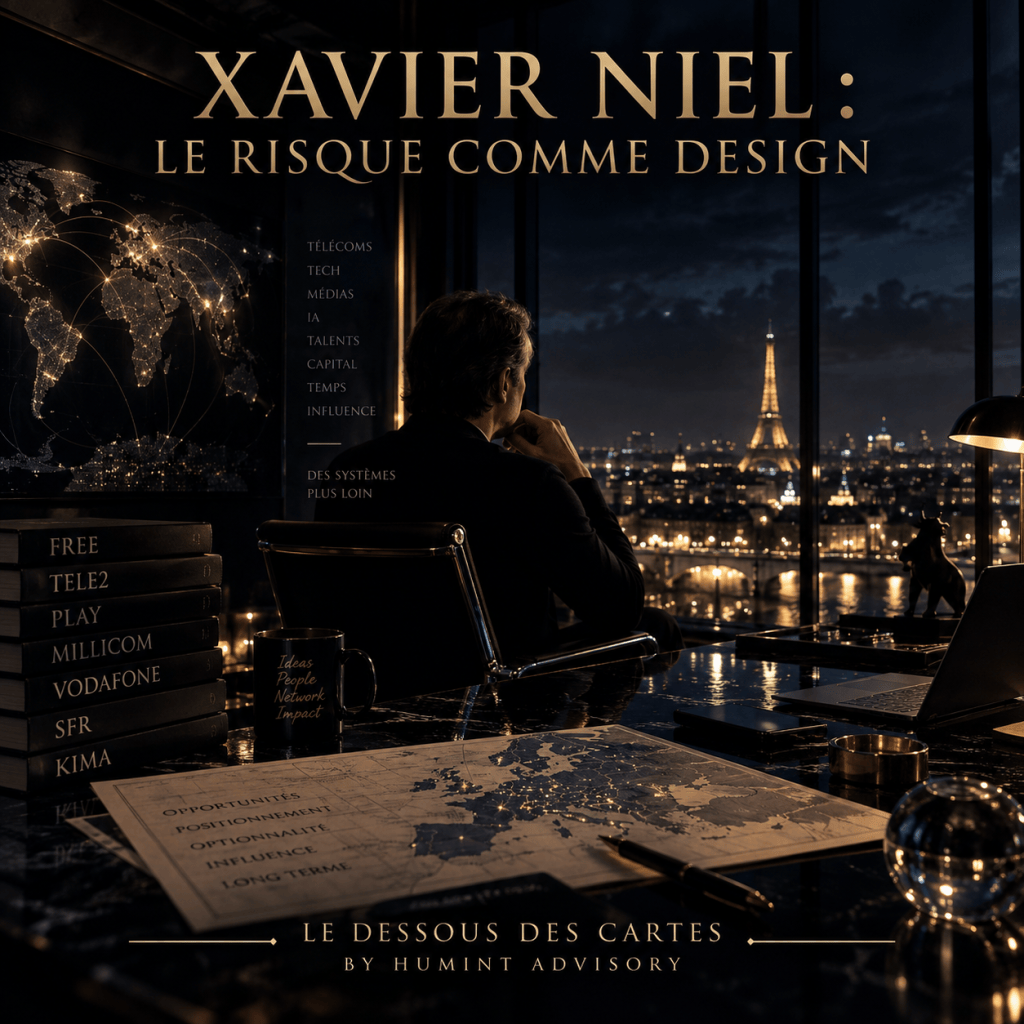
Ce que Xavier Niel achète vraiment n’est pas ce que le marché croit.
On peut raconter Xavier Niel par ses acquisitions : Free, Play, Tele2, Millicom, SFR, Vodafone.
Mais l’essentiel n’est pas là.
Depuis vingt ans, ses opérations dessinent quelque chose de plus intéressant : une architecture de décision.
Niel ne semble pas chercher des entreprises parfaites.
Il cherche des systèmes imparfaits dont il pense pouvoir comprendre la mécanique mieux que le marché.
Et surtout, il ne cherche pas toujours à savoir immédiatement ce qu’il fera demain.
Il cherche d’abord à construire une position qui lui permettra de décider demain avec davantage d’informations qu’aujourd’hui.
C’est une nuance considérable.
Son premier actif n’est donc peut-être pas le capital.
C’est le temps.
Il observe.
Il cartographie.
Il attend.
Actionnaires. Dette. Management. Coûts. Régulateurs. Concurrents. Rapport de force. Potentiel de consolidation.
Puis il attend qu’un désalignement apparaisse.
Une valorisation.
Un actionnaire vendeur.
Une restructuration.
Une gouvernance sous pression.
Un marché qui change.
Alors seulement, il se positionne.
Longue préparation. Courte exécution.
Vodafone est particulièrement révélateur.
Niel intervient après plusieurs années de simplification du groupe : sorties de marchés, recentrage, fusion britannique. Il prend 16,2 % du capital, puis structure une exposition potentielle proche de 18,8 %, tout en affirmant ne pas envisager d’OPA à ce stade.
Pourquoi ne pas acheter davantage ?
Parce que le contrôle n’est peut-être pas l’objectif initial.
L’objectif peut être plus subtil :
acheter suffisamment de poids pour que le système commence à réagir à sa présence.
Tele2 offre un autre indice : une participation proche de 20 %, permettant de devenir un actionnaire de référence sans absorber immédiatement l’entreprise.
SFR en apporte un autre encore plus révélateur : plutôt que de vouloir tout posséder, Free récupère les actifs qui renforcent précisément sa propre architecture.
Ce n’est donc pas une logique d’acquisition.
C’est une logique de configuration.
Et c’est ici que le comportement devient intéressant.
Je ne qualifierais pas Niel de simple risk taker.
Je parlerais plutôt de risk designer.
Il ne supprime pas l’incertitude.
Il structure l’incertitude pour conserver plusieurs issues possibles.
T-Mobile : l’opération ne se fait pas.
Telecom Italia : la position permet de tester le terrain.
Tele2 : influence sans contrôle.
SFR : sélection des briques stratégiques.
Vodafone : position forte, mais décision finale laissée ouverte.
Le fil rouge apparaît :
Entrer. Observer. Comprendre. Influencer. Puis décider.
Et cette logique dépasse les télécoms.
Kima Ventures applique une philosophie comparable : multiplier les paris, accepter l’erreur, laisser émerger les exceptions.
Même architecture :
ne pas prédire parfaitement le futur ; construire des positions qui permettent de l’exploiter lorsqu’il se révèle.
C’est peut-être ici que réside la véritable singularité de Niel.
Son avantage n’est pas nécessairement de savoir plus tôt que les autres ce qui va arriver.
C’est de construire des situations dans lesquelles, lorsque l’information devient disponible, il dispose encore de davantage d’options que ceux qui ont dû décider trop tôt.
Autrement dit :
la décision n’est pas toujours l’aboutissement de son processus.
Elle est parfois le moyen d’obtenir la prochaine information.
Et c’est précisément ce que révèle une lecture HUMINT de vingt ans de comportements :
Perception. Lecture. Positionnement. Optionalité. Influence. Nouvelle information. Nouvelle décision.
Niel n’achète donc pas nécessairement une entreprise.
Il achète la capacité d’en modifier la trajectoire.
Et peut-être, plus subtilement encore :
il ne cherche pas toujours à contrôler le futur.
Il cherche à être suffisamment bien positionné lorsque le futur aura choisi sa direction.
#HumintAdvisory
 HUMINT Advisory®

Laisser un commentaire